收购AC公司100%股权与TIS工厂0.003%股权项目可行性研究报告(无线AC方向)
一、项目背景与概述
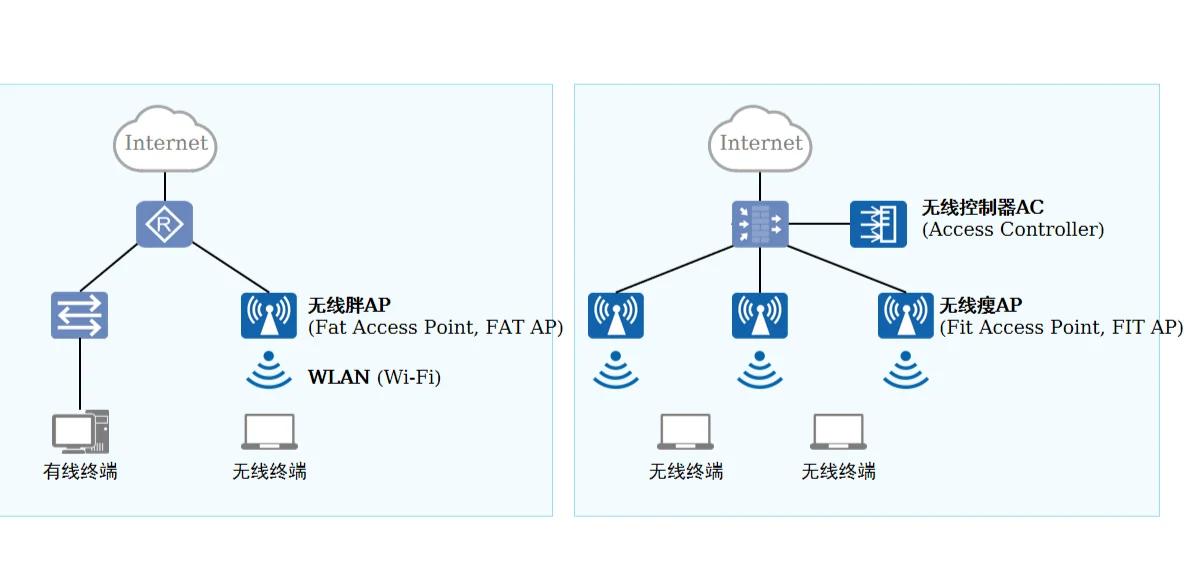
随着全球无线通信技术向Wi-Fi 6/7加速演进,无线接入控制器(Wireless Access Controller, 无线AC)作为企业级WLAN架构的核心网元,其战略价值日益凸显。本项目拟收购AC公司100%股权,同时收购TIS工厂0.003%股权。AC公司为无线AC领域的技术型企业,拥有完整的AC产品线与相关知识产权;TIS工厂则为无线AC关键射频前端器件的代工方。本报告从市场、技术、财务、法律及整合风险等维度,系统论证本次收购的可行性,为投资决策提供依据。
二、标的公司概况
- AC公司
- 主营业务:无线AC设备的研发、生产与销售,涵盖园区级、运营商级AC产品,支持Wi-Fi 6/6E,正在预研Wi-Fi 7。
- 核心资产:无线AC嵌入式软件、集中管理算法、漫游切换专利、云AC管理平台;已通过多项国际认证。
- 股权结构:100%股权由现有股东持有,权属清晰,无重大质押。
- TIS工厂
- 定位:为无线AC及AP提供射频前端模组(FEM)和滤波器等关键器件的小型代工厂。
- 拟收购股权比例:0.003%,属于财务性小比例参股,不构成控制权,主要目的在于锁定产能优先权和获取技术协同窗口。注意:0.003%为公司原估值下的极小份额,需满足当地公司法关于股东人数上限及登记要求。
三、行业与市场分析
- 无线AC市场需求
- 企业数字化与物联网推动WLAN市场持续增长,AC作为集中管控设备,在园区、教育、医疗、制造场景中不可或缺。根据行业数据,全球无线AC市场年复合增长率约8%-12%。
- 中国市场受新基建、智慧城市等政策驱动,运营商集采与行业专网需求旺盛。
- 技术趋势
- 无线AC正从硬件盒子向云化、虚拟化AC(vAC)和AI调优方向演进;Wi-Fi 7对AC的吞吐、时延和并发管理提出更高要求。
- 射频前端器件(FEM)的自主可控成为供应链安全重点,TIS工厂的小比例参股有助于获取前沿工艺信息。
- 竞争格局
- 头部厂商如华为、新华三、思科占据较大份额,但细分行业与边缘场景仍有差异化空间。AC公司在特定教育、制造行业已有稳定客户,具备利基优势。
四、收购方案与股权安排
- AC公司100%股权收购
- 交易方式:现金+股权置换,或协议转让;需完成审计、评估及反垄断申报(如达到申报标准)。
- 对价基础:参考收益法评估结果,结合可比公司EV/EBITDA倍数。
- 过渡期安排:核心团队锁定至少3年,设置竞业禁止与知识产权转让条款。
- TIS工厂0.003%股权收购
- 因比例极小,仅为象征性持股,无需并表;可通过二级市场大宗交易或老股转让完成。
- 法律注意事项:若TIS工厂为有限责任公司,需征得其他股东过半数同意并放弃优先购买权;若为股份有限公司,则相对便捷。0.003%的持股在股东大会无实质影响力,但可作为供应链合作纽带。
五、技术协同与整合分析
- 无线AC技术协同
- AC公司自研AC软件可与TIS工厂的射频前端参数深度耦合,提升整机性能。小比例参股便于提前介入FEM定制周期。
- 若后续增加持股,可进一步保障关键器件供应,抵御地缘政治风险。
- 研发与供应链整合
- 收购后可整合双方的测试环境和认证资源,缩短新产品导入时间。
- TIS工厂产能优先分配协议须在参股同时签署,以应对Wi-Fi 7换机潮。
六、财务可行性分析
- AC公司估值与回报
- 假设AC公司年收入约X亿元,净利润Y亿元,给予15-20倍PE,交易对价区间合理。
- 内部收益率(IRR)测算:若整合后年收入增长20%,5年可实现IRR超过15%。
- TIS工厂0.003%股权投入
- 成本极低(假设工厂估值Z亿元,对应权价值仅0.00003Z),但潜在收益包括产能保障和优先技术接触,属于战略卡位。
- 资金来源
- 自有资金与并购贷款相结合,确保资产负债率可控。
七、法律与监管风险
- 反垄断审查
- 若AC公司在中国市场营业额达到申报标准,需进行经营者集中申报。无线AC市场集中度较高,但本次为100%收购单一法人,一般可通过附条件批准。
- TIS工厂0.003%股权属于极小比例,不构成控制权,通常无需申报。
- 外商投资与安全审查
- 如需跨境收购,需遵守中国及标的所在地的外商投资安全审查规定,重点是无线通信技术的出口管制。
- 股权收购特殊风险
- AC公司可能存在未披露负债、知识产权纠纷;需进行详尽尽职调查。
- TIS工厂0.003%的股东权利易被忽视,需完善登记与股东名册,以避免因公司合并、减资导致股权消失。
八、运营与整合风险
- 团队流失风险:AC公司核心研发人员可能因收购而离职,需制定留任激励。
- 客户集中风险:如AC公司依赖少数大客户,收购后可能面临客户重新招标。
- 技术迭代风险:Wi-Fi 7普及速度低于预期,或云AC对传统硬件AC替代加速,影响AC公司产品线价值。
- TIS工厂参股边缘化风险:0.003%持股无法对经营施加影响,若工厂改变战略方向,该投资可能丧失协同意义。
九、结论与建议
本项目具有较高的战略价值:收购AC公司可使收购方快速获得无线AC核心技术和市场渠道,强化在企业WLAN市场的竞争地位;入股TIS工厂则为关键射频器件供应提供预警和协同窗口。财务上,AC公司估值合理,预期回报可覆盖资金成本;TIS工厂0.003%股权的象征性投资风险极低。
建议如下:
1. 立即启动对AC公司的详细尽职调查,重点核查知识产权和关联交易;
2. 与TIS工厂签署产能优先与技术合作备忘录,同步完成0.003%股权收购的法律程序;
3. 准备经营者集中申报材料,评估是否需要附加限制性条件;
4. 设立整合管理办公室,确保收购后AC公司团队稳定与业务连续;
5. 视TIS工厂协同效果,保留未来增持至5%以上的选择权,以强化供应链话语权。
综上,本次收购项目可行性较高,建议在风险可控的前提下积极推进。
最新产品
收购AC公司100%股权与TIS工厂0.003%股权项目可行性研究报告(无线AC方向)
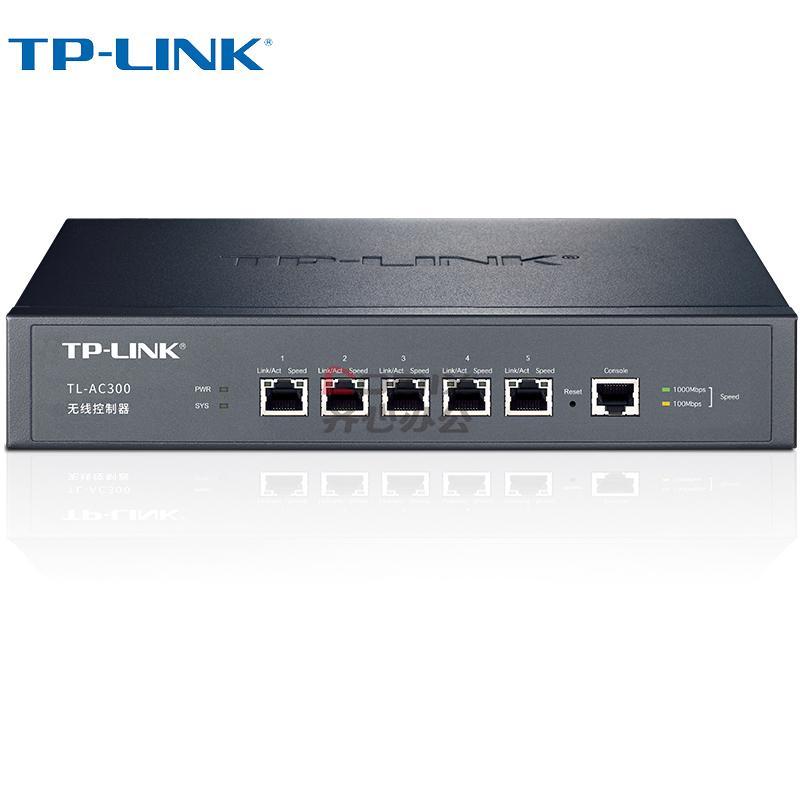
普联TP-LINK TL-AC300无线控制器详解 中小企业无线组网的高性价比之选
华为无线控制器部署指南 旁挂式组网实战
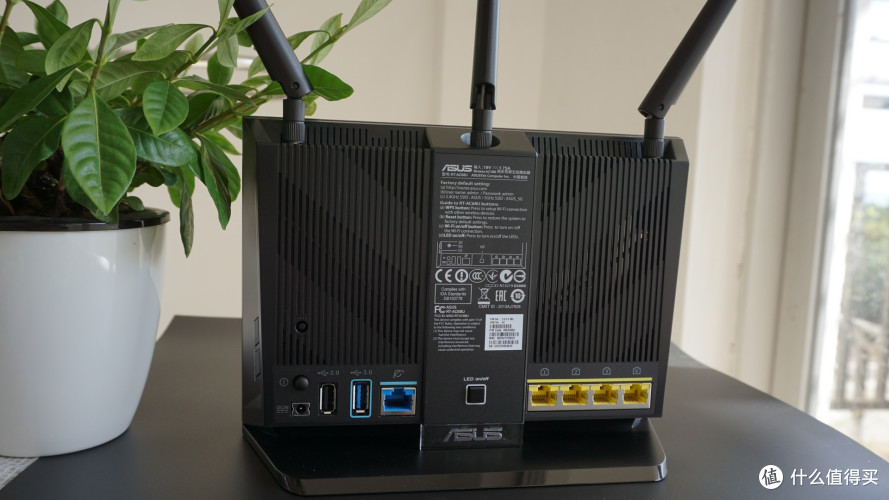
晒晒12期免息的 ASUS 华硕 RT-AC68U 1900M AC双频 无线路由器
萤石推出“AC+AP无线网络覆盖方案” 让网速“快到飞起”

TP-Link C2700 双频无线路由评测 首款Intel芯片+IFTTT智能家居支持
正品AC手办选购指南 AC手办网评测与实拍图片全记录
超能网2014巨献 四款高端802.11ac路由器效能大比拼
TP-LINK TL-WDR5600 900M 11AC双频无线路由器使用体验 网速飞跃,无线AC真香
无线AP与AC 网络覆盖的秘密武器